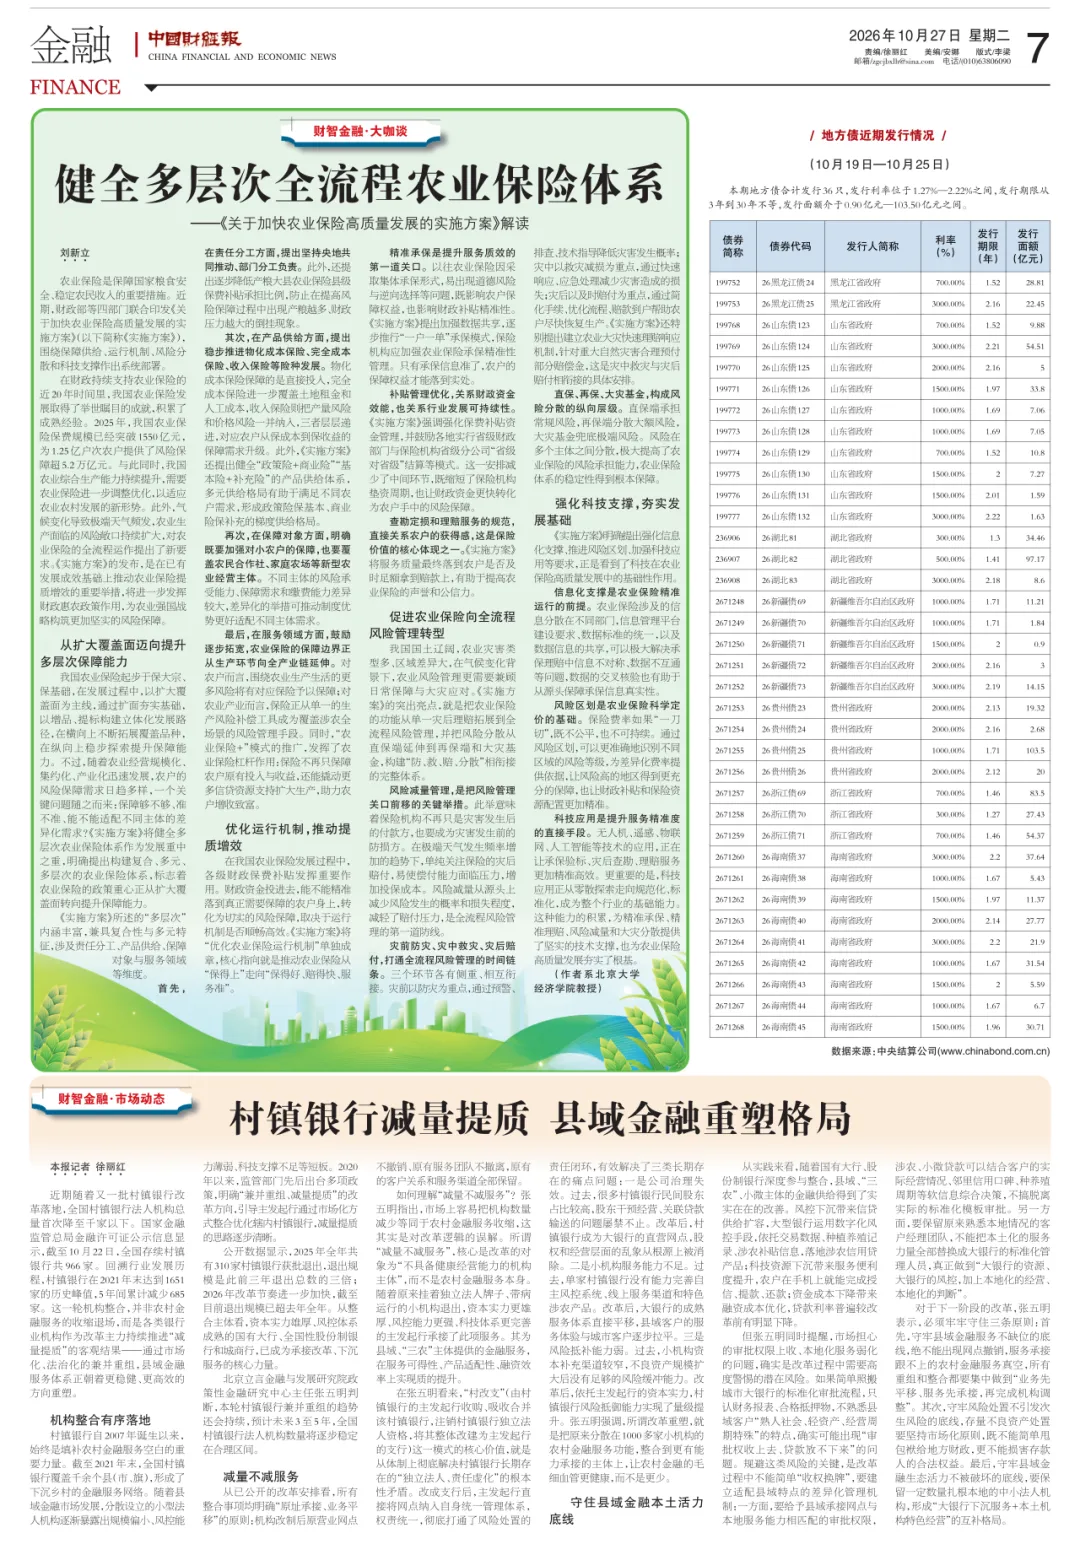
农业保险是保障国家粮食安全、稳定农民收入的重要措施。近期,财政部等四部门联合印发《关于加快农业保险高质量发展的实施方案》(以下简称《实施方案》),围绕保障供给、运行机制、风险分散和科技支撑作出系统部署。
在财政持续支持农业保险的近20年时间里,我国农业保险发展取得了举世瞩目的成就,积累了成熟经验。2025年,我国农业保险保费规模已经突破1550亿元,为1.25亿户次农户提供了风险保障超5.2万亿元。与此同时,我国农业综合生产能力持续提升,需要农业保险进一步调整优化,以适应农业农村发展的新形势。此外,气候变化导致极端天气频发,农业生产面临的风险敞口持续扩大,对农业保险的全流程运作提出了新要求。《实施方案》的发布,是在已有发展成效基础上推动农业保险提质增效的重要举措,将进一步发挥财政惠农政策作用,为农业强国战略构筑更加坚实的风险保障。
从扩大覆盖面迈向提升多层次保障能力
我国农业保险起步于保大宗、保基础,在发展过程中,以扩大覆盖面为主线,通过扩面夯实基础,以增品、提标构建立体化发展路径,在横向上不断拓展覆盖品种,在纵向上稳步探索提升保障能力。不过,随着农业经营规模化、集约化、产业化迅速发展,农户的风险保障需求日趋多样,一个关键问题随之而来:保障够不够、准不准、能不能适配不同主体的差异化需求?《实施方案》将健全多层次农业保险体系作为发展重中之重,明确提出构建复合、多元、多层次的农业保险体系,标志着农业保险的政策重心正从扩大覆盖面转向提升保障能力。
《实施方案》所述的“多层次”内涵丰富,兼具复合性与多元特征,涉及责任分工、产品供给、保障对象与服务领域等维度。
首先,在责任分工方面,提出坚持央地共同推动、部门分工负责。此外,还提出逐步降低产粮大县农业保险县级保费补贴承担比例,防止在提高风险保障过程中出现产粮越多、财政压力越大的倒挂现象。
其次,在产品供给方面,提出稳步推进物化成本保险、完全成本保险、收入保险等险种发展。物化成本保险保障的是直接投入,完全成本保险进一步覆盖土地租金和人工成本,收入保险则把产量风险和价格风险一并纳入,三者层层递进,对应农户从保成本到保收益的保障需求升级。此外,《实施方案》还提出健全“政策险+商业险”“基本险+补充险”的产品供给体系,多元供给格局有助于满足不同农户需求,形成政策险保基本、商业险保补充的梯度供给格局。
再次,在保障对象方面,明确既要加强对小农户的保障,也要覆盖农民合作社、家庭农场等新型农业经营主体。不同主体的风险承受能力、保障需求和缴费能力差异较大,差异化的举措可推动制度优势更好适配不同主体需求。
最后,在服务领域方面,鼓励逐步拓宽,农业保险的保障边界正从生产环节向全产业链延伸。对农户而言,围绕农业生产生活的更多风险将有对应保险予以保障;对农业产业而言,保险正从单一的生产风险补偿工具成为覆盖涉农全场景的风险管理手段。同时,“农业保险+”模式的推广,发挥了农业保险杠杆作用:保险不再只保障农户原有投入与收益,还能撬动更多信贷资源支持扩大生产,助力农户增收致富。
优化运行机制,推动提质增效
在我国农业保险发展过程中,各级财政保费补贴发挥重要作用。财政资金投进去,能不能精准落到真正需要保障的农户身上,转化为切实的风险保障,取决于运行机制是否顺畅高效。《实施方案》将“优化农业保险运行机制”单独成章,核心指向就是推动农业保险从“保得上”走向“保得好、赔得快、服务准”。
精准承保是提升服务质效的第一道关口。以往农业保险因采取集体承保形式,易出现道德风险与逆向选择等问题,既影响农户保障权益,也影响财政补贴精准性。《实施方案》提出加强数据共享,逐步推行“一户一单”承保模式,保险机构应加强农业保险承保精准性管理。只有承保信息准了,农户的保障权益才能落到实处。
补贴管理优化,关系财政资金效能,也关系行业发展可持续性。《实施方案》强调强化保费补贴资金管理,并鼓励各地实行省级财政部门与保险机构省级分公司“省级对省级”结算等模式。这一安排减少了中间环节,既缩短了保险机构垫资周期,也让财政资金更快转化为农户手中的风险保障。
查勘定损和理赔服务的规范,直接关系农户的获得感,这是保险价值的核心体现之一。《实施方案》将服务质量最终落到农户是否及时足额拿到赔款上,有助于提高农业保险的声誉和公信力。
促进农业保险向全流程风险管理转型
我国国土辽阔,农业灾害类型多、区域差异大,在气候变化背景下,农业风险管理更需要兼顾日常保障与大灾应对。《实施方案》的突出亮点,就是把农业保险的功能从单一灾后理赔拓展到全流程风险管理,并把风险分散从直保端延伸到再保端和大灾基金,构建“防、救、赔、分散”相衔接的完整体系。
风险减量管理,是把风险管理关口前移的关键举措。此举意味着保险机构不再只是灾害发生后的付款方,也要成为灾害发生前的防损方。在极端天气发生频率增加的趋势下,单纯关注保险的灾后赔付,易使偿付能力面临压力,增加投保成本。风险减量从源头上减少风险发生的概率和损失程度,减轻了赔付压力,是全流程风险管理的第一道防线。
灾前防灾、灾中救灾、灾后赔付,打通全流程风险管理的时间链条。三个环节各有侧重、相互衔接。灾前以防灾为重点,通过预警、排查、技术指导降低灾害发生概率;灾中以救灾减损为重点,通过快速响应、应急处理减少灾害造成的损失;灾后以及时赔付为重点,通过简化手续、优化流程、赔款到户帮助农户尽快恢复生产。《实施方案》还特别提出建立农业大灾快速理赔响应机制,针对重大自然灾害合理预付部分赔偿金,这是灾中救灾与灾后赔付相衔接的具体安排。
直保、再保、大灾基金,构成风险分散的纵向层级。直保端承担常规风险,再保端分散大额风险,大灾基金兜底极端风险。风险在多个主体之间分散,极大提高了农业保险的风险承担能力,农业保险体系的稳定性得到根本保障。
强化科技支撑,夯实发展基础
《实施方案》明确提出强化信息化支撑、推进风险区划、加强科技应用等要求,正是看到了科技在农业保险高质量发展中的基础性作用。
信息化支撑是农业保险精准运行的前提。农业保险涉及的信息分散在不同部门,信息管理平台建设要求、数据标准的统一,以及数据信息的共享,可以极大解决承保理赔中信息不对称、数据不互通等问题,数据的交叉核验也有助于从源头保障承保信息真实性。
风险区划是农业保险科学定价的基础。保险费率如果“一刀切”,既不公平,也不可持续。通过风险区划,可以更准确地识别不同区域的风险等级,为差异化费率提供依据,让风险高的地区得到更充分的保障,也让财政补贴和保险资源配置更加精准。
科技应用是提升服务精准度的直接手段。无人机、遥感、物联网、人工智能等技术的应用,正在让承保验标、灾后查勘、理赔服务更加精准高效。更重要的是,科技应用正从零散探索走向规范化、标准化,成为整个行业的基础能力。这种能力的积累,为精准承保、精准理赔、风险减量和大灾分散提供了坚实的技术支撑,也为农业保险高质量发展夯实了根基。
——原载《中国财经报》
2026年10月27日
作者简介
刘新立
理学博士,教授,博士生导师,现任北京大学经济学院风险管理与保险学系副主任,北京大学中国保险与社会保障研究中心副主任。全国风险管理标准化技术委员会委员。主持国家社科基金、教育部哲学社会科学基金等项目,参与国家自然科学基金项目等十余项。在Natural Hazards, 《金融研究》《保险研究》等国内外学术刊物发表论文多篇,出版专著六部,译著一部。曾获北京大学第十届人文社会科学研究优秀成果奖。
供稿:风险管理与保险学系
美编:初夏
责编:度量、雨禾、雨田
