2026年9月23日,北京大学经济学院和北京大学金融工程实验室在第二教学楼207教室联合举办了“对话投资总监”系列讲座第三十九场。本次讲座邀请思瑞投资首席经济学家林晓明作为演讲嘉宾,以“量化投资的现状与理解”为题,为北京大学师生作了主题报告。讲座由北大金融工程实验室黎新平博士主持,120余名师生参加了讲座。
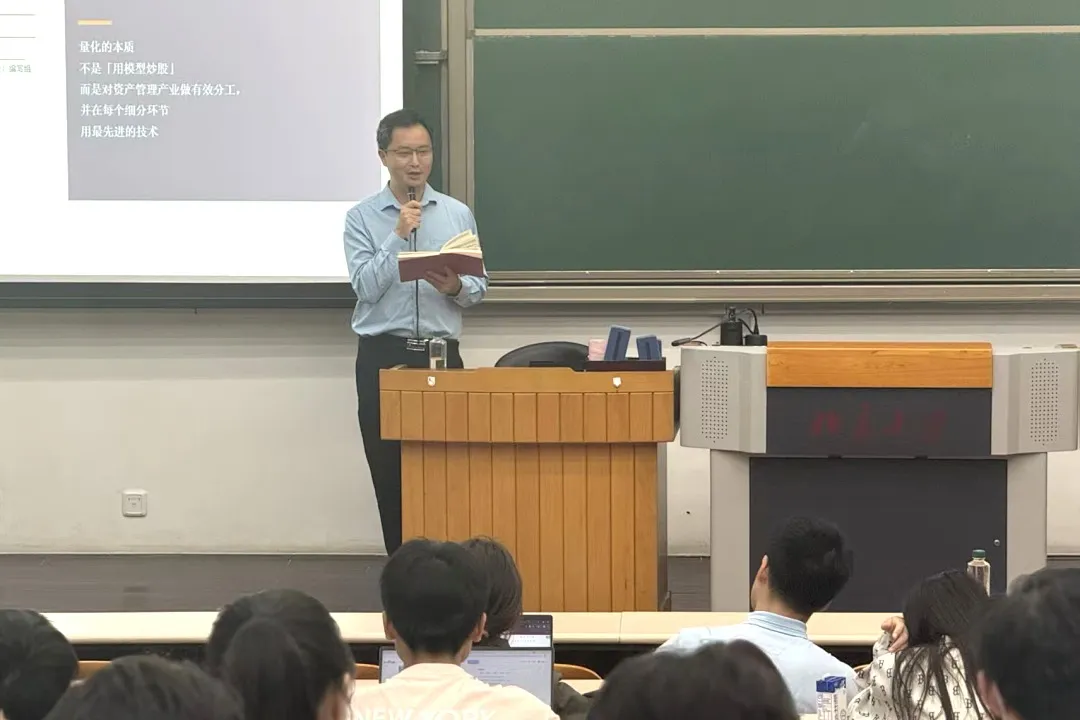
林晓明作专题报告
林晓明围绕量化行业发展现状、投研框架、未来趋势、AI变革与职业发展五个维度展开专题分享,系统梳理了国内量化投资二十余年的发展脉络。他讲道,国内量化研究从一片空白起步:。2007至2008年依托公募引入海外经验实现初步发展;2010年股指期货落地,带动套利、CTA及对冲策略兴起,催生了首批量化私募;此后中小盘行情推动Alpha策略快速发展;2015年市场调整后,股指期货交易受限,传统绝对收益策略遭遇回撤。2017年成为行业关键转折点——人工智能开始大规模融入投研,机器学习非线性模型逐步替代传统多因子模型,显著提升超额收益;但与此同时,也带来了模型可解释性弱、业绩归因困难等新问题。历经多轮牛熊迭代,AI量化体系日趋成熟,量化投资也逐步成长为市场主流力量。林晓明指出,行业长期发展主要依托四大底层驱动:AI技术迭代、资管行业规范化转型、存量经济背景下传统分析框架的弱化及资本市场生态的不断细化与完善。未来,行业将在持续竞争迭代中,不断提升市场定价效率,迈向更高水平的发展阶段。
林晓明结合自己的研究经验,介绍了所在团队“自上而下宏观配置+自下而上量化选股”的双主线投研体系。他指出,团队早期深耕相对冷门的高频量价领域,结合AI建模形成细分领域优势,同时围绕全球市场规律、周期定价机制等核心问题开展大量实证研究,落地了指数编制、周期研究等系列成果,形成了兼具行业影响力与商业价值的正向研究闭环。展望行业未来,林晓明认为量化私募呈现明显的头部集中趋势:机构数量减少、规模向头部集中,量化总体规模也已正式超越主观私募。与此同时,行业策略正在全面迭代——投资重心由纯Alpha逐步转向Smart Beta,AI因子占比持续提升,交易频段向中频收敛;择时、分域建模、宏观量化成为新的发力方向,多频段信号也从简单叠加走向深度耦合。可以预见,量化行业整体将迈入多元化、精细化的发展新阶段。
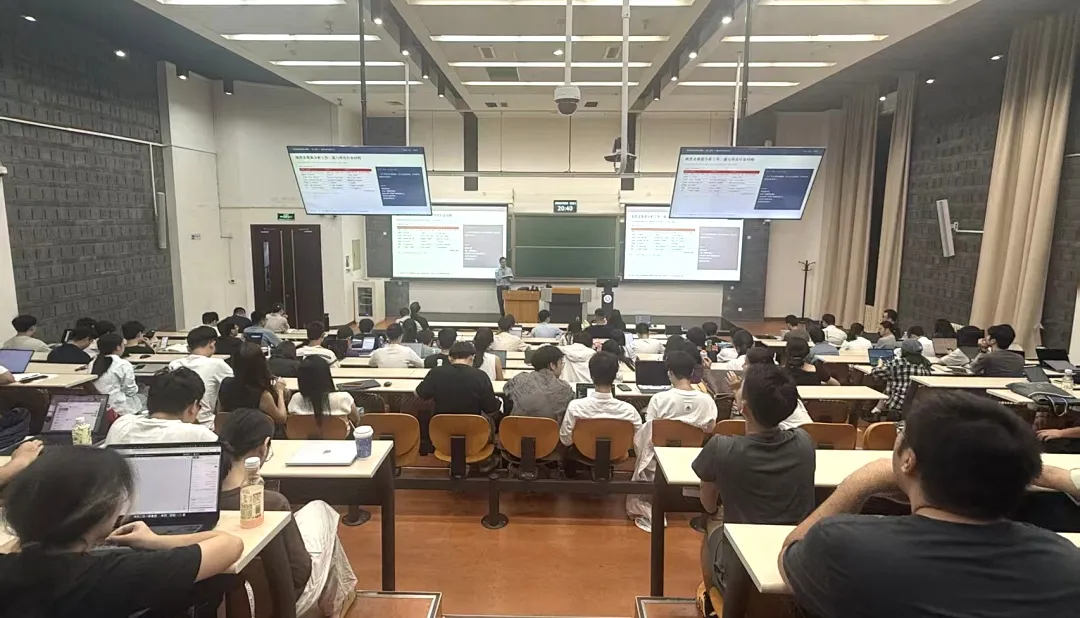
讲座现场
在AI赋能层面,林晓明认为AI本质是一种高效的信息转换工具,恰如历史上的蒸汽机与发电机,能够大幅拓展投研的信息处理边界、重塑研究模式,但其技术红利会逐步递减。他指出,AI虽对传统投研体系形成冲击,但也将催生新岗位、新工作模式,并逐步推动资管行业整体升级。随后,林晓明着重阐释了量化Alpha与Beta的底层逻辑:量化投资追求的是个体超额Alpha收益,而行业整体的蓬勃发展则属于时代Beta红利。其团队历次关键突破,无一不是顺势把握行业大势、叠加自身研究能力积淀的结果。他将这一逻辑延伸至学生职业规划:要善于区分个人能力的Alpha与行业环境的Beta,在长期沉淀中耐受反馈周期,做到顺势而为、持续精进。
在最后的交流环节,林晓明寄语北大学子:量化金融的核心社会价值,在于构建科学的市场价格体系。其中,自上而下的研究侧重宏观逻辑,自下而上的研究则侧重工程与数据能力的锤炼。他建议同学们立足自身优势,明确学习与职业方向,实现个人成长与社会价值的统一。
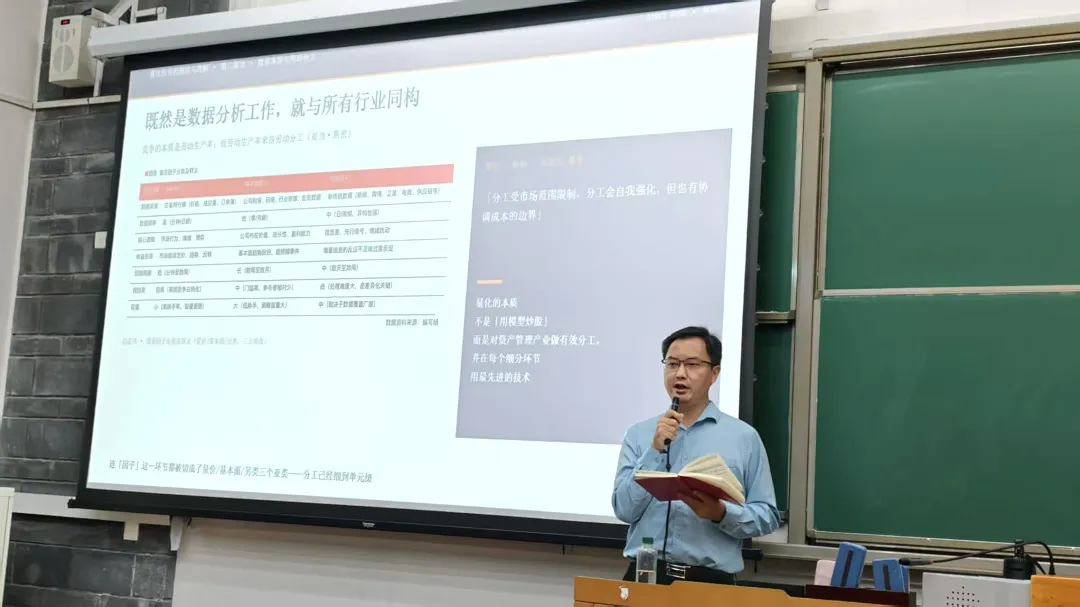
林晓明发言
主讲人简介
林晓明,思瑞投资首席经济学家,主要负责全球大类资产配置的研究与投资落地工作,助力公司搭建完善的多元资产配置体系,落地高品质资产配置投资方案与产品服务。拥有近二十年证券行业投研经验,深度亲历多轮资本市场周期迭代,积淀了系统化的投研能力。
林晓明深耕资产配置与量化投资核心赛道,先后打造《国信投资时钟》《华泰经济周期研究》等行业标杆研究体系,首创宏观逻辑赋能的量化择时与行业配置框架。凭借扎实的投研成果,林晓明及其团队斩获新财富、水晶球、金牛分析师等多项金融工程领域顶级奖项,专业实力获行业高度认可。从业以来,坚持理性迭代的研究理念,聚焦数据驱动投资,深耕宏观与量化融合的投研模式。
北京大学金融工程实验室简介
北京大学金融工程实验室是依托北京大学经济学院搭建的研究和教学平台,致力于推动量化投资、金融工程、大数据金融以及金融科技方面的学术研究与实践应用,实现学术界与金融业界良好的互动交流。
实验室聚焦于运用数学建模、统计分析、计算金融、大数据以及机器学习方法进行量化金融的研究,以数理化方法探讨金融市场的规律。实验室的目标不仅仅是推动金融工程等学术领域的前沿研究,同时也推动量化金融技术在教学、投资实践、金融监管以及金融政策等方面的实际应用。实验室课题研究包括:量化基本面、金融科技及AI、市场交易行为、高频数据、风险预警与管理。
供稿:北京大学金融工程实验室
美编:初夏
责编:度量、雨禾、雨田、闻铎
