2026年9月16日,北京大学经济学院和北京大学金融工程实验室在经济学院107会议室联合举办了“对话投资总监”系列讲座第三十八场。本次讲座邀请天弘基金混合资产部量化投资负责人、基金经理宋洋作为演讲嘉宾,以“主观与量化——低利率背景下的绝对收益解决方案”为题,为北京大学师生作了主题报告。讲座由北大金融工程实验室黎新平博士主持,50余名师生参加了讲座。
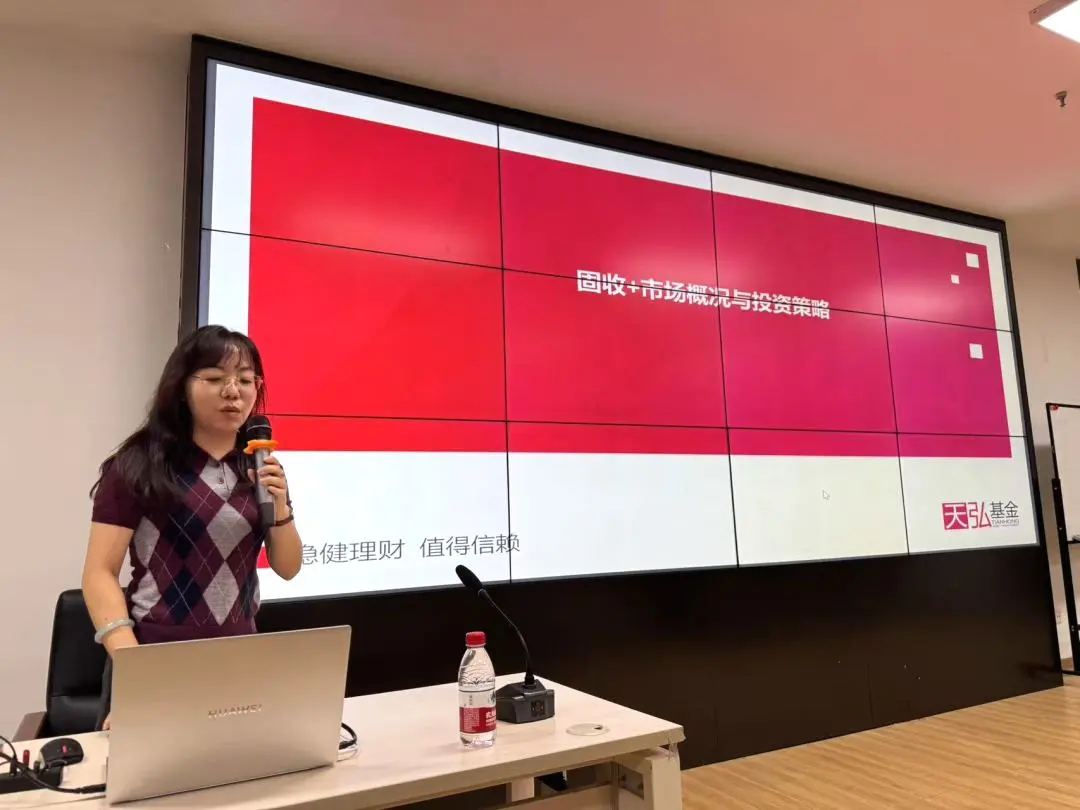
宋洋作专题报告
宋洋首先从当前低利率与高波动并存的市场环境切入,指出传统纯固收策略正面临显著的收益瓶颈。她提到,此前市场中10年期国债收益率可维持在4%以上,货币基金7日年化收益接近4.5%,而当前10年期国债票息已降至2%以下,货币基金年化收益甚至不足1%,单纯依赖固收资产已难以满足投资者的财富增值需求。与此同时,A股权益资产波动率显著高于全球市场,简单提升权益仓位会导致组合波动率与回撤呈非线性上升,这是当前混合资产投资面临的核心挑战。宋洋指出,“固收+”类产品是当前公募基金规模最大的品类之一,全市场体量约4万亿元,这类产品的业绩表现与权益贝塔高度相关,如何在严控回撤的前提下提升收益,是全行业共同探索的方向。
宋洋重点分享了天弘基金混合资产部“主观+量化”双轮驱动的系统化投资框架。她指出,构建穿越周期的绝对收益解决方案需要做好四件事:一是提升固收端的收益能力,通过REITs等多元资产增厚票息;二是优化权益端的组合构建方式,以更低波动、更低回撤实现同等收益水平;三是引入低相关的绝对收益来源,包括量化对冲、期权策略、可转债等,丰富收益来源;四是做好股债联动,动态调整风险敞口,在不同市场环境下将仓位配置到具备收益潜力的资产上。宋洋详细拆解了自上而下与自下而上两个维度的融合路径:自上而下层面,每周定期复盘宏观基本面、企业盈利、资金面、交易趋势、风险偏好、政策面六大维度,月度输出大类资产、风格行业及转债的量化配置观点,最终通过主观与量化融合形成市场判断;自下而上层面,同样采用主观选股与量化选股结合的方式,全面覆盖权益与转债资产。
宋洋进一步阐述了主观与量化融合的底层逻辑。她指出,不同时间维度下两类方法的优势各有不同:日度、周度等短周期交易中,量化决策占优,可有效捕捉行为偏差与统计套利机会;月度维度量化决策依然具备优势,基本面变化较慢,趋势类策略表现突出;而到了季度及以上的长周期维度,主观决策的价值开始凸显,实地调研、产业认知带来的信息优势是纯数据驱动难以覆盖的,年度级别的资产配置更需要基于宏观逻辑的主观判断。因此,构建复合投资体系是应对多变市场环境的必然选择。宋洋介绍了自下而上的四类量化策略体系,包括市场收益类、Smart Beta风格类、主观认知模型化类、行为金融学类,形成了从因子库构建、风险模型、组合优化到业绩归因的标准化投研流程。
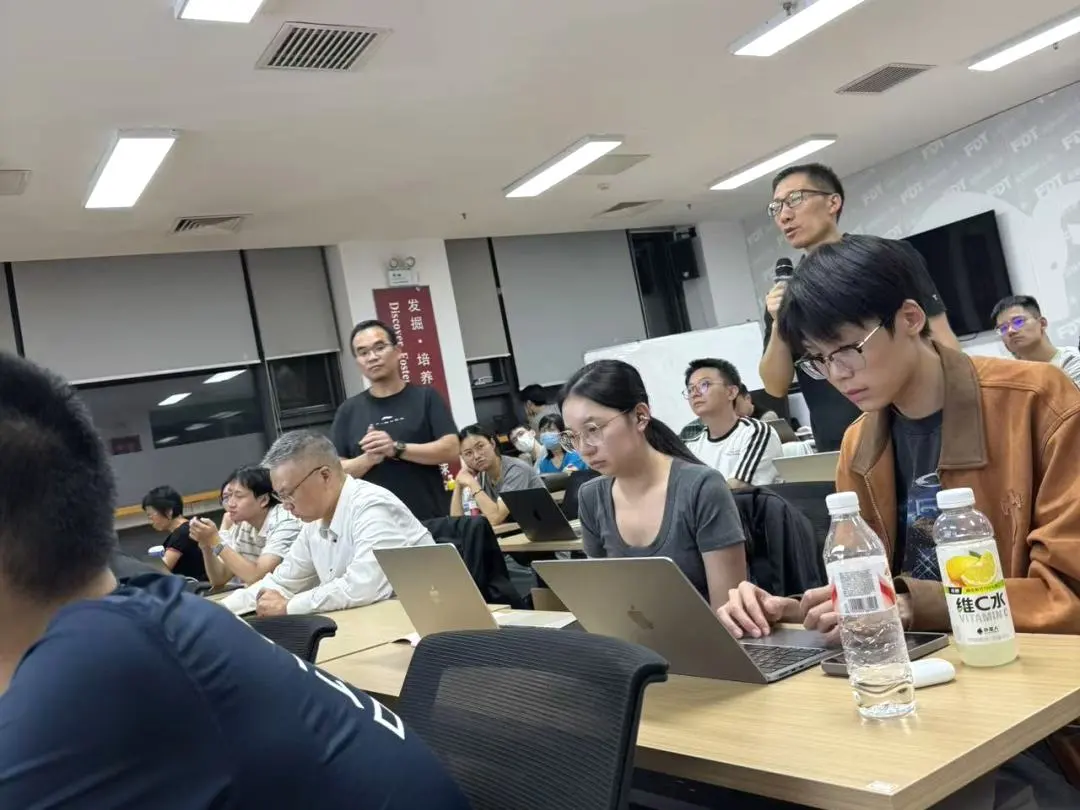
讲座现场
结合当前市场环境,宋洋分享了对A股市场的最新判断与配置思路。她认为,本轮行情的核心驱动来自2024年9月政治局会议后的政策转向,资本市场被定位为观测政策成效的重要指标,叠加科技突破、外交改善、低利率环境与流动性支持,共同推动了市场上行。同时,宋洋指出,当前市场面临企业与居民资产负债表扩张意愿不足、通胀修复路径不明、叙事交易加速等不确定性因素。她特别提到,AI工具的普及加速了信息传播,使得行业与风格轮动显著加快,原来需要一个月完成的定价现在两三天即可走完,投资者不宜频繁切换风格,而应聚焦中期逻辑坚定配置。宋洋对当前市场的筹码结构进行了深度剖析,指出主动基金在TMT板块的抱团现象较为显著。预计市场后续仍将延续高波动、快轮动格局;但从全年维度来看,更看好医药与周期制造方向的配置价值。
问答环节,与会师生就叙事经济学、国内资产配置的本土化挑战等话题展开了深入探讨,并围绕“主观量化融合的实操路径”“‘固收+’产品的定位与选择”“指数增强策略”“AI对投研行业的冲击与就业影响”等问题与宋洋进行了热烈的交流互动。宋洋结合行业实践给出了翔实的解答与实操建议。讲座尾声,黎新平博士代表主办方对宋洋的精彩分享表示感谢。
主讲人简介
宋洋,中国科学院数学与系统科学研究院博士,16年证券从业经验,9年公募基金投资年限,6年专户投资经验。历任嘉实基金研究员、投资经理;华夏基金数量投资部基金经理、量化“固收+”团队负责人、总监。2025年11月加入天弘基金,现任混合资产部基金经理、量化投资负责人;致力于做最擅长用系统化投资体系打造“交付未来”产品的投研专家——业绩有可持续性,穿越市场周期。
北京大学金融工程实验室简介
北京大学金融工程实验室是依托北京大学经济学院搭建的研究和教学平台,致力于推动量化投资、金融工程、大数据金融以及金融科技方面的学术研究与实践应用,实现学术界与金融业界良好的互动交流。
实验室聚焦于运用数学建模、统计分析、计算金融、大数据以及机器学习方法进行量化金融的研究,以数理化方法探讨金融市场的规律。实验室的目标不仅仅是推动金融工程等学术领域的前沿研究,同时也推动量化金融技术在教学、投资实践、金融监管以及金融政策等方面的实际应用。实验室课题研究包括:量化基本面、金融科技及AI、市场交易行为、高频数据、风险预警与管理。
供稿:北京大学金融工程实验室
美编:初夏
责编:度量、雨禾、雨田、闻铎
